COPYRIGHT © 2025
HEBREW PARTY INC.
ALL RIGHTS RESERVED


COPYRIGHT © 2025
HEBREW PARTY INC.
ALL RIGHTS RESERVED

הנתון החדש מתייחס לתוכניות הכסף המשמשות נקודת ייחוס לחישוב הסובסידיות הפדרליות. בשנת 2026 זינקו הפרמיות בתוכניות אלה ב-26 אחוז בממוצע, וכעת מצטרפת אליהן עלייה נוספת של 13 אחוז. המשמעות המצטברת מדאיגה במיוחד: בתוך שנתיים בלבד זינק המחיר הממוצע של ביטוח הייחוס בכ-42 אחוז.
במונחים כספיים, ההבדל משמעותי. בשנת 2025 עמדה הפרמיה החודשית הממוצעת של תוכנית הייחוס עבור אדם בן 40 על כ-497 דולר. השנה היא עלתה לכ-624 דולר, ובשנת 2027 היא צפויה להגיע לכ-704 דולר בחודש. מדובר בתוספת של כ-207 דולר בכל חודש לעומת המחיר לפני שנתיים, או כמעט 2,500 דולר נוספים בשנה עבור אותו מבוטח, לפני חישוב סבסוד ממשלתי.
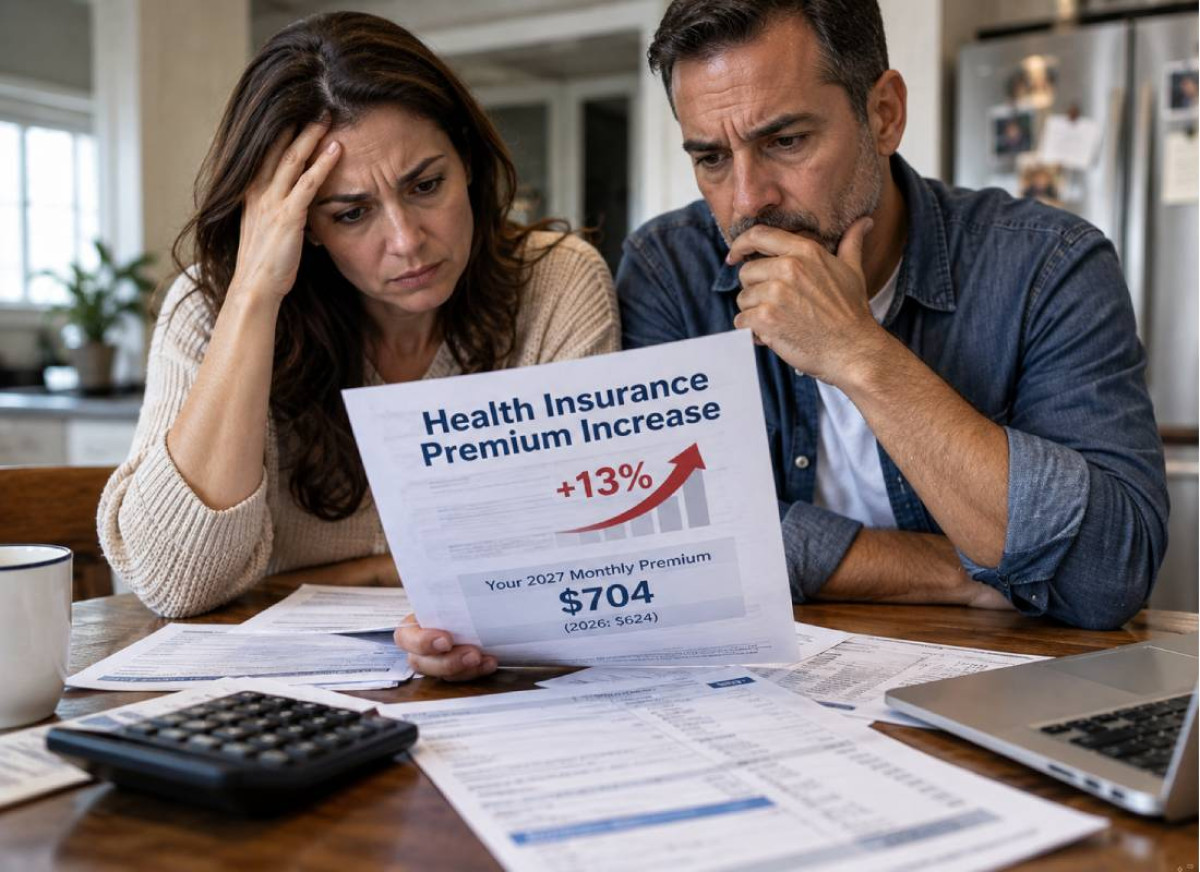
במונחים כספיים, ההבדל משמעותי. בשנת 2025 עמדה הפרמיה החודשית הממוצעת של תוכנית הייחוס עבור אדם בן 40 על כ-497 דולר. השנה היא עלתה לכ-624 דולר, ובשנת 2027 היא צפויה להגיע לכ-704 דולר בחודש. מדובר בתוספת של כ-207 דולר בכל חודש לעומת המחיר לפני שנתיים, או כמעט 2,500 דולר נוספים בשנה עבור אותו מבוטח, לפני חישוב סבסוד ממשלתי.
חשוב להדגיש שהסכומים האלה אינם מייצגים בהכרח את התשלום בפועל של כל מבוטח. בארצות הברית קיימים מנגנוני סבסוד המבוססים על הכנסה, גודל המשפחה ומחיר הביטוח באזור המגורים. מי שזכאי לזיכוי מס עשוי לשלם סכום נמוך בהרבה מהפרמיה הרשמית. לעומת זאת, משפחות שאינן עומדות בתנאי הזכאות עלולות לשלם את מלוא המחיר.
וזו בדיוק אחת הבעיות המרכזיות של המשבר הנוכחי. בסוף 2025 פקעו הטבות סבסוד מורחבות שהונהגו בשנים קודמות כדי להפוך את הביטוחים לנגישים יותר. כתוצאה מכך, חלק מהמבוטחים גילו השנה שאינם זכאים עוד לסיוע שקיבלו בעבר, בעוד אחרים קיבלו סבסוד נמוך יותר. עבור משפחות בעלות הכנסה בינונית, ההבדל יכול להגיע למאות ואף לאלפי דולרים בשנה.
ההתייקרות אינה נובעת מסיבה אחת בלבד. חברות הביטוח מצביעות על עלייה משמעותית במחירי הטיפולים הרפואיים, האשפוזים, התרופות והשירותים שמספקים בתי החולים. המחסור בכוח אדם רפואי בחלק מהאזורים, העלאות שכר בענף הבריאות ועלויות התפעול הגבוהות מוסיפים ללחץ. כאשר המחיר שחברת הביטוח משלמת לבית חולים או לרופא עולה, חלק מהעלות מתגלגל בסופו של דבר אל המבוטחים.
אבל יש גם בעיה נוספת, מורכבת יותר. ככל שביטוח הבריאות מתייקר, יותר אנשים בריאים יחסית מחליטים לוותר עליו, בעיקר אם אינם זכאים לסבסוד. מי שנותרים בשוק הם במקרים רבים אנשים הזקוקים לטיפול רפואי תכוף יותר, לתרופות קבועות או למעקב אחר מחלות כרוניות. כך עולה העלות הממוצעת של הטיפול באוכלוסיית המבוטחים, וחברות הביטוח נדרשות להעלות שוב את הפרמיות כדי לכסות את ההוצאות.
זהו מעגל שמדאיג את הכלכלנים: הביטוח מתייקר, מבוטחים עוזבים, העלויות של מי שנשארים עולות, והביטוח מתייקר שוב. אמנם אין כרגע אינדיקציה לקריסה מיידית של שוק הביטוח במסגרת אובמה-קר, אך הנתונים מצביעים על היחלשות משמעותית שלו.
לפי הנתונים שפורסמו בסוף השבוע, מספר המבוטחים בתוכניות אלה ירד לכ-19.2 מיליון בפברואר 2026, ירידה של כ-12 אחוז לעומת השנה הקודמת. חברות הביטוח צופות שגם בשנת 2027 יהיו מבוטחים שיחליטו לוותר על הכיסוי או לעבור למסלולים אחרים בעקבות המחירים הגבוהים.
גם מספר חברות הביטוח המשתתפות בשוק מצטמצם בחלק מהאזורים. בדיקה של שוק הביטוח העלתה 31 יציאות של מבטחות משווקים מדינתיים, לעומת שמונה כניסות חדשות. חברת סיגנה מתכננת לצאת לחלוטין משוק תוכניות אובמה-קר. כאשר חברת ביטוח עוזבת אזור מסוים, לקוחותיה נאלצים לחפש תוכנית חלופית, ולא תמיד עומדות לרשותם אפשרויות רבות במחירים דומים.
ההשפעה על הישראלים המתגוררים בארצות הברית עשויה להיות משמעותית במיוחד. בניגוד לשכירים המקבלים ביטוח רפואי באמצעות מקום עבודתם, עצמאים ובעלי עסקים רבים נדרשים לרכוש פוליסות בעצמם. מדובר בין היתר בקבלני שיפוצים, סוכני נדל"ן, בעלי חנויות, נותני שירותים, פרילנסרים ובעלי חברות קטנות - קבוצות המהוות חלק ניכר מהקהילות הישראליות בלוס אנג'לס, ניו יורק, מיאמי ולאס וגאס.
בדרום קליפורניה, למשל, מי שרוכש ביטוח באמצעות מערכת קובֶרד קליפורניה עשוי לגלות שהמחיר לשנת 2027 שונה משמעותית מזה ששילם השנה. גם בניו יורק, שבה פועלת מערכת הרשמה מדינתית נפרדת, ובפלורידה, שבה משתמשים במערכת הפדרלית, המחירים משתנים בהתאם לאזור המגורים, לגיל המבוטחים, להכנסתם ולתוכנית שנבחרה.
הנתונים החדשים מראים כי במדינות המשתמשות במערכת ההרשמה הפדרלית צפויה עלייה ממוצעת של כ-11 אחוז בתוכניות הייחוס, לעומת כ-16 אחוז במדינות המפעילות מערכות הרשמה עצמאיות. המשמעות היא שההתייקרות אינה אחידה, ומשפחה בקליפורניה עשויה להתמודד עם שינוי שונה מזה של משפחה בפלורידה, גם אם שתי המשפחות נמצאות במצב כלכלי דומה.
עונת ההרשמה לביטוחי הבריאות לשנת 2027 נפתחת ב-1 בנובמבר ברוב המדינות. עבור צרכנים רבים מדובר בהזדמנות חשובה לבחון מחדש את הכיסוי שלהם, להשוות מחירים ולבדוק אם השתנתה זכאותם לסבסוד. מומחים ממליצים לא להסתמך באופן אוטומטי על חידוש הפוליסה הקיימת, משום שגם כאשר הפרמיה אינה עולה באופן חד, תנאים אחרים עלולים להשתנות.
כך למשל, חשוב לבדוק את גובה ההשתתפות העצמית, הסכום שהמבוטח חייב לשלם לפני שחברת הביטוח מתחילה לכסות חלק מהשירותים, וכן את התשלום עבור ביקורי רופא, שירותי חירום ותרופות מרשם. תוכנית שמציעה פרמיה חודשית נמוכה יותר עלולה להתגלות כיקרה הרבה יותר עבור משפחה הזקוקה לטיפולים רפואיים שוטפים.
בנוסף, לא כל רופא או בית חולים נכללים בהכרח ברשת הספקים של כל תוכנית. מעבר מחברת ביטוח אחת לאחרת עלול לחייב החלפת רופא משפחה, מומחה או מרכז רפואי. הדבר חשוב במיוחד למשפחות עם ילדים, למבוטחים הנמצאים במעקב רפואי קבוע ולאנשים הנוטלים תרופות יקרות.
המשבר בשוק הביטוח הפרטי אינו מוגבל רק לתוכניות אובמה-קר. גם מעסיקים אמריקאים מתמודדים עם התייקרות ניכרת בעלויות הביטוח לעובדיהם. סקר בקרב יותר מ-1,800 מעסיקים הצביע על עלייה צפויה של כ-8.2 אחוז בעלויות הבריאות לעובד בשנת 2027. פירוש הדבר שגם עובדים שנהנים מביטוח דרך מקום העבודה עלולים להיתקל בשינויים בפרמיות, בהשתתפות העצמית או בהיקף הכיסוי.
התמונה הכוללת מדאיגה: מערכת הבריאות האמריקאית ממשיכה להיות אחת היקרות בעולם, והניסיון להבטיח ביטוח רפואי נגיש למיליוני אזרחים נתקל שוב במציאות של עלויות הולכות וגדלות. עבור חלק מהמשפחות, השאלה אינה עוד איזו פוליסה עדיפה, אלא האם הן יכולות להרשות לעצמן ביטוח רפואי בכלל.
בשבועות הקרובים יקבלו מיליוני אמריקאים החלטות שעשויות להשפיע על מצבם הכלכלי והבריאותי לאורך השנה הבאה. חלקם יבחרו בתוכניות זולות יותר עם השתתפות עצמית גבוהה, אחרים יצטרכו לוותר על רופאים או על כיסויים מסוימים, ויש גם מי שעלולים להישאר ללא ביטוח.
אחרי עלייה של 26 אחוז בשנת 2026 ועוד 13 אחוז הצפויים בשנת 2027, ברור שההתייקרות אינה אירוע חד-פעמי. עבור מיליוני משפחות באמריקה, ביטוח הבריאות הופך מהוצאה חודשית הכרחית לאחד הסעיפים המכבידים ביותר בתקציב המשפחתי. והשאלה שמרחפת מעל עונת ההרשמה החדשה פשוטה ומטרידה: כמה עוד אפשר לשלם כדי להיות מבוטחים במדינה שבה טיפול רפואי אחד עלול לעלות הון?